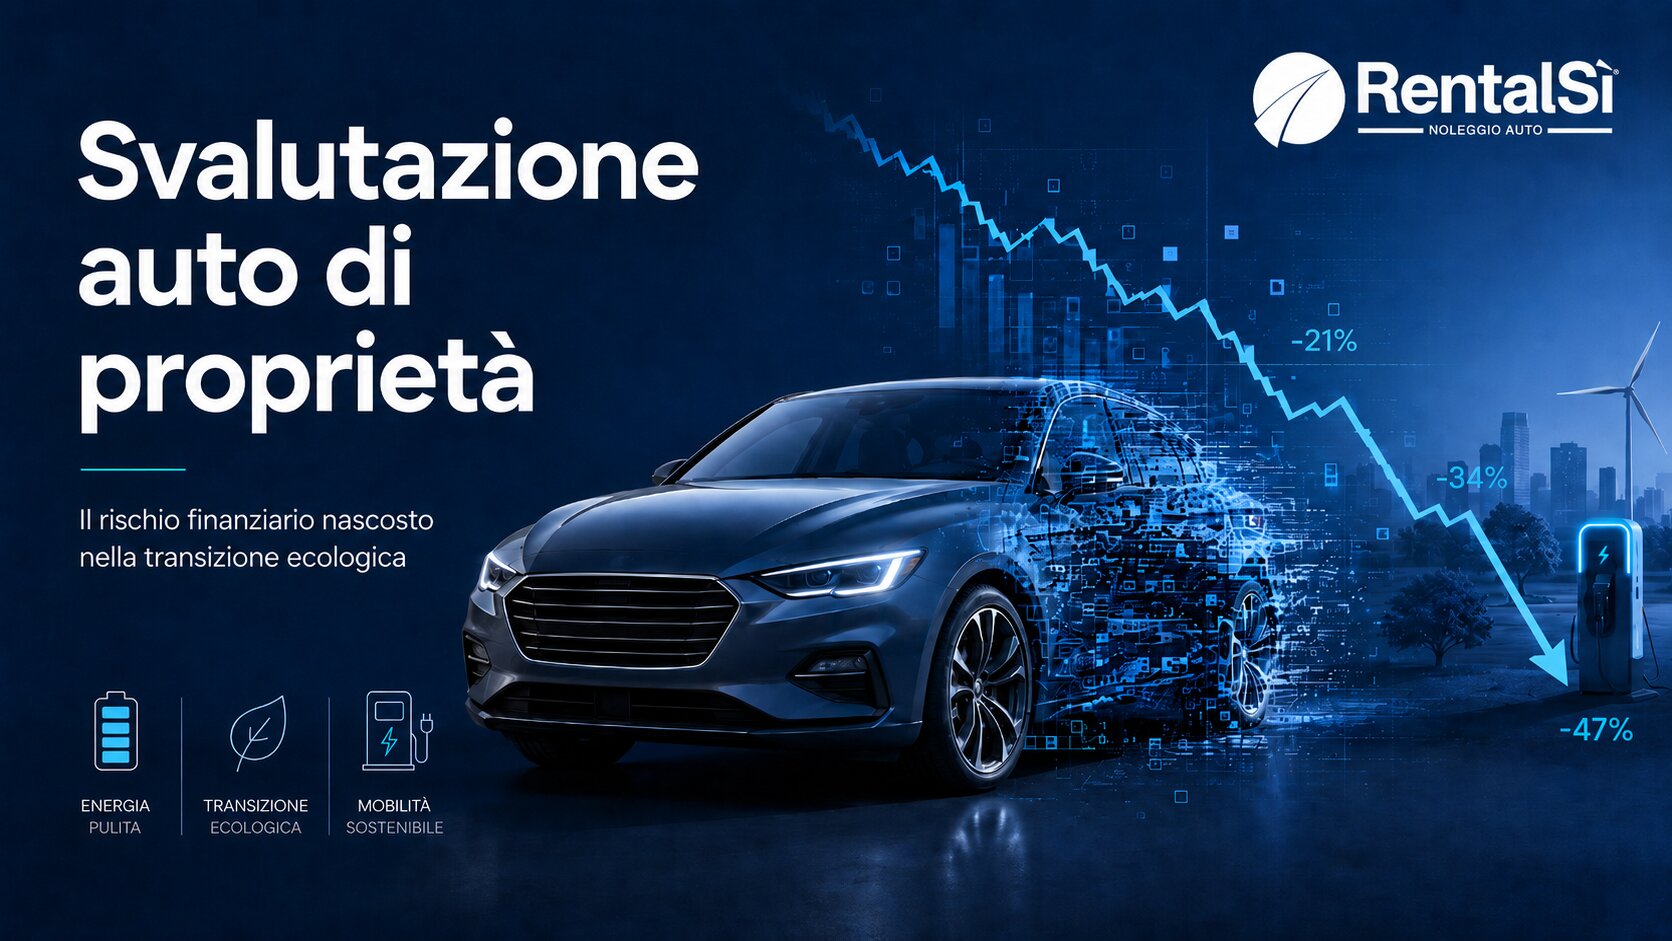
Il concetto tradizionale di proprietà automobilistica sta affrontando un cambio di paradigma economico senza precedenti. Acquistare un veicolo, sia per uso privato sia per la gestione di una flotta aziendale, non rappresenta più una semplice immobilizzazione di capitale ammortizzabile nel tempo, ma l'esposizione diretta a una volatilità di mercato incontrollabile. La transizione ecologica e le repentine fluttuazioni nelle quotazioni dell'usato hanno trasformato il ciclo di vita dell'auto in un centro di costo imprevedibile, dove il rischio di obsolescenza tecnologica grava interamente sull'acquirente.
La svalutazione lineare è un mito superato: l'impatto dei mercati attuali
I modelli classici di calcolo finanziario applicati all'automotive ipotizzavano una svalutazione lineare: un decremento del 20% circa al momento dell'immatricolazione, seguito da una perdita costante compresa tra il 10% e il 15% annuo. Questo schema matematico è stato scardinato dalle dinamiche geopolitiche e dalle normative europee sull'efficienza energetica.
L'introduzione di scadenze stringenti per i motori endotermici e la rapidità dello sviluppo tecnologico legato alle motorizzazioni alla spina creano un doppio canale di svalutazione accelerata che colpisce sia i veicoli tradizionali sia quelli di nuova generazione.
Il crollo del valore residuo nei motori termici
I veicoli alimentati a gasolio e benzina subiscono una penalizzazione commerciale legata alle crescenti restrizioni alla circolazione nelle aree metropolitane (ZTL, blocchi emergenziali). Questo fattore riduce drasticamente il bacino di potenziali acquirenti sul mercato secondario, deprimendo il valore di rivendita reale ben al di sotto delle tabelle di quotazione standard.
L'obsolescenza precoce dei veicoli alla spina
Sul fronte opposto, i veicoli full-electric (BEV) e plug-in hybrid (PHEV) scontano un invecchiamento tecnologico precoce. Il ritmo industriale con cui migliorano la densità energetica delle batterie, i tempi di ricarica e i software di gestione termica rende un modello di tre o quattro anni fa obsoleto rispetto al nuovo. Di conseguenza, il valore residuo di questi asset subisce contrazioni repentine, difficili da stimare in fase di acquisto.
Perché la volatilità dell'usato è un rischio finanziario diretto
Gestire un'auto di proprietà significa assumersi il ruolo di operatore di mercato al momento della rivendita. Le fluttuazioni delle quotazioni dell'usato non dipendono più soltanto dallo stato d'uso o dal chilometraggio del mezzo, ma da variabili macroeconomiche esterne.
Saturazione e fluttuazioni dei listini del nuovo: Le campagne di sconti aggressivi dei costruttori sul nuovo o i tagli improvvisi ai listini dei veicoli elettrici si ripercuotono istantaneamente al ribasso sulle quotazioni delle vetture usate omologhe, polverizzando il capitale del proprietario da un giorno all'altro.
Costi di ripristino crescenti: L'integrazione massiccia di sistemi ADAS e componentistica elettronica avanzata eleva i costi di manutenzione straordinaria e di carrozzeria. In fase di permuta o vendita tra privati, la necessità di certificare lo stato di salute della batteria (State of Health) o l'efficienza dei moduli elettronici comporta decurtazioni di valore importanti se non si è provveduto a manutenzioni ufficiali e onerose.
Asimmetria informativa nei canali di vendita: Il privato o la piccola azienda che tenta di liquidare un asset automobilistico si scontra con canali di distribuzione professionali che tendono a massimizzare i propri margini di intermediazione, applicando svalutazioni cautelari per proteggersi a loro volta dall'invenduto.
Gestire un'auto di proprietà significa assumersi il ruolo di operatore di mercato al momento della rivendita. Le fluttuazioni delle quotazioni dell'usato non dipendono più soltanto dallo stato d'uso o dal chilometraggio del mezzo, ma da variabili macroeconomiche esterne.
La neutralizzazione del rischio attraverso il canone fisso RentalSì
Il Noleggio a Lungo Termine si inserisce in questo contesto come uno strumento di pura ingegneria finanziaria applicata alla mobilità. La formula scardina il legame tra l'utilizzatore e il valore patrimoniale del bene, trasferendo il rischio del valore residuo e della svalutazione direttamente in capo alla società di noleggio.
Sottoscrivendo un contratto con RentalSì, l'utente definisce a priori il costo esatto della propria mobilità attraverso un canone mensile fisso e invariabile. All'interno di questa quota sono inclusi tutti i servizi accessori, dalla manutenzione ordinaria e straordinaria alla copertura assicurativa totale, fino alla gestione delle pratiche amministrative.
Il calcolo della svalutazione e l'onere della ricollocazione del veicolo sul mercato dell'usato a fine locazione rimangono un rischio esclusivo di RentalSì. Se il mercato dovesse subire un crollo verticale a causa di nuove normative o innovazioni tecnologiche di rottura, l'utilizzatore rimarrebbe del tutto immune da perdite patrimoniali: alla scadenza del contratto sarà sufficiente riconsegnare le chiavi, senza alcuna preoccupazione legata alla minusvalenza dell'asset.
Conclusioni e Prospettive Future
In un mercato dell'automotive caratterizzato da incertezza normativa e rapida evoluzione tecnologica, l'acquisto dell'auto di proprietà rappresenta un'esposizione finanziaria inefficiente. La certezza della spesa e l'immunità dalle fluttuazioni del mercato dell'usato sono i pilastri su cui poggia una gestione patrimoniale moderna e razionale della mobilità.
Proteggere il proprio budget o i flussi di cassa aziendali richiede una transizione strategica dal concetto di possesso a quello di utilizzo. Per analizzare l'impatto economico della svalutazione sulla tua attuale mobilità e strutturare una soluzione su misura, contatta i consulenti RentalSì e richiedi uno studio di fattibilità personalizzato.